金融赋能民营经济 四川省4200亿元授信落地与金融业务流程外包的实践路径
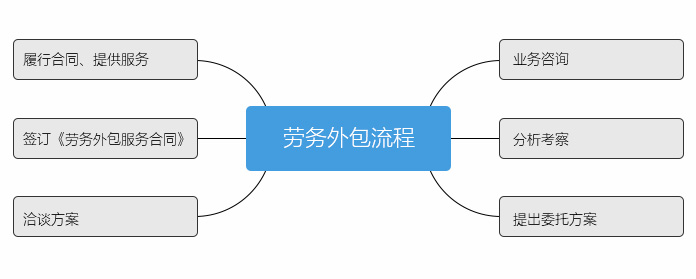
四川省金融机构集中向民营企业授信4200亿元,这一举措不仅为省内民营经济注入了强劲动力,也标志着金融服务实体经济进入了规模化、精准化的新阶段。与此“接受金融机构委托从事金融业务流程外包”作为金融产业链专业化分工的重要形态,正在与信贷投放形成协同效应。本文将从政策背景、业务逻辑、实践案例及风险展望四个方面,探讨这一双重驱动的经济意义与发展路径。\n\n### 一、4200亿元授信的背景与意义\n\n四川省是我国西部经济重镇,民营经济贡献了全省50%以上的GDP、60%以上的税收和80%以上的城镇劳动就业。融资难、融资贵一直是制约民营企业发展的核心痛点。此次集中授信4200亿元,由多家银行、保险、担保等机构联合参与,重点投向制造业、科技创新、绿色低碳和乡村振兴等领域。其意义在于:\n\n1. 释放流动性红利:通过银行集体行动,快速缓解民营企业“缺资金、短周期”的运营压力。\n2. 引导产业升级:授信额度与企业的亩均效益、研发投入挂钩,推动资金从低端产能向“专精特新”领域倾斜。\这一次华西都市报报道中提到的一个典型案例是,某家生产工业机器人的成都“小巨人”企业,因拿到2.8亿元授信,不到3个月就完成了在欧洲的第二条产线布局。这正是产融结合的真实写照。\n3. 稳定就业与创新:民营企业吸纳了全省绝大多数就业人口,保住市场主体就等于保居民收入和社会稳定。反过来也进一步说明为什么金融机构愿为声誉可靠的重点项目持续分摊风险集中授出的托底角色——实际上释放的贴息与担保池是由省市专精特新基金以及再担保机构按比例为“风险分担”的联合体下沉完成的批次办理工程要素逻辑。
如若转载,请注明出处:http://www.lrcf118.com/product/46.html
更新时间:2026-09-27 12:03:35