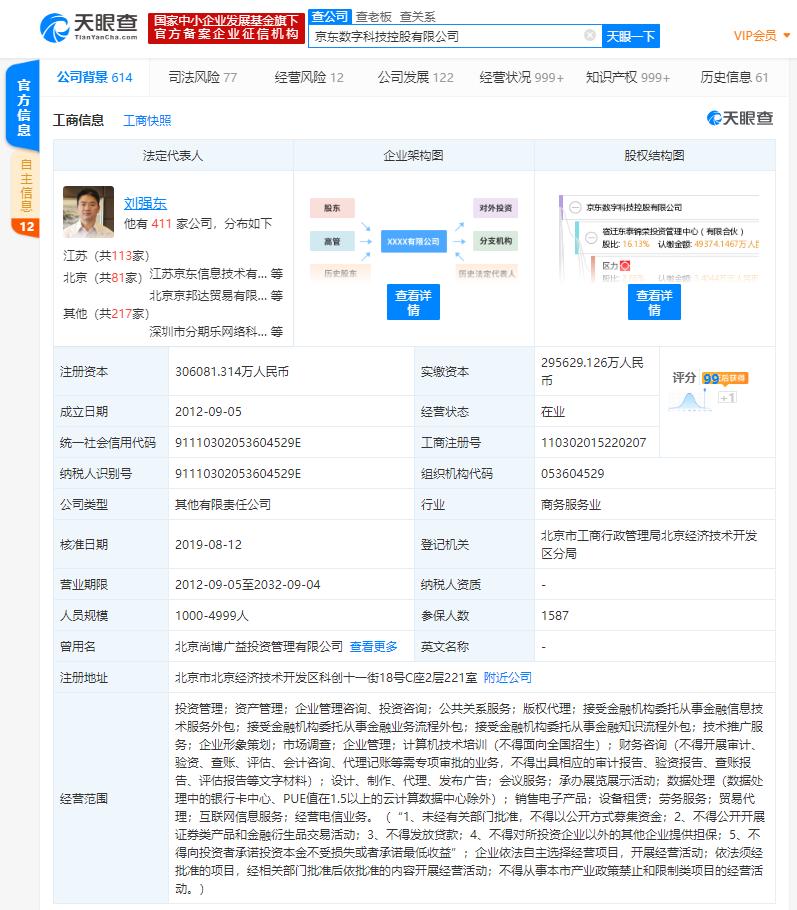
金融外包经营范围的合规表述与业务逻辑
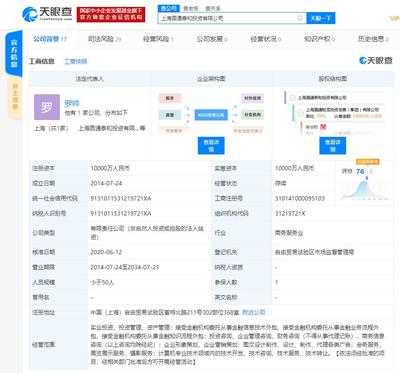
在金融产业链精细化分工的背景下,越来越多的企业将“接受金融机构委托从事金融服务外包”及“接受金融机构委托从事金融业务流程外包”纳入公司章程与营业执照经营范围。这两项表述看似相近,但在监管口径、业务实质和合规要求上存在明确差异。准确理解其内涵,不仅是工商登记的技术问题,更关系到企业能否合法承接金融机构的后台与中台业务,避免触及无证经营金融业务的边界。\n\n一、两项经营范围的具体所指\n\n“接受金融机构委托从事金融服务外包”,通常指向金融机构非核心、非直接面向客户的辅助性服务。例如:数据录入与处理、档案管理、凭证扫描、客户回访的呼叫中心支持、账单打印与配送等。该类外包的核心特征是:服务本身不独立构成金融业务,服务成果仅作为金融机构自身运营流程的组成部分,客户关系与资金往来始终由委托方掌握。\n\n“接受金融机构委托从事金融业务流程外包”,范围更聚焦于具体的业务环节与业务流程。典型情形包括:信贷业务中的贷前资料初审、贷中信息核对、贷后电话提醒、票据影像处理;保险业务中的保单录入、理赔资料整理、基金份额登记辅助;支付业务中的特约商户资料收集与设备巡检等。流程外包强调对某一完整或部分业务流程的受托执行,往往涉及标准化的操作步骤、信息隔离与质量考核。\n\n监管层面,根据《银行业金融机构外包风险管理指引》《关于加强银行业金融机构信息科技外包风险管理的通知》等规范,金融机构的外包活动必须确保风险不转移、责任不外包。因此,承接方应具备相应的内控体系、信息安全能力及业务连续性安排,并在委托方监督下开展作业。\n\n二、工商登记时的组合表述建议\n\n目前各地市场监督管理部门对经营范围的规范化用语有统一目录。实务中,不少企业将上述两项归于同一子类,形成如下表述:“接受金融机构委托从事金融服务外包,金融业务流程,接受金融机构委托从事金融业务流程外包”。这种机械并列易造成工商系统反复退件,甚至触发人工审查时的歧义认定。建议在登记时逐步逻辑为宜,若制度允许可同时收录,或选用通用表述:“接受金融机构委托,从事金融机构委托的金融信息服务、金融业务流程的技术支持与运营管理(不含金融业务,凭委托协议经营)。”同时标注“依法须经批准的项目,经相关部门批准后方可开展经营活动”,为满足特定许可要求的业务预埋空间。申请登记时应依授权委托开发合同、银行等机构的项目合作协议等以证明真实服务方向,预防被判定超范围。
\n具体写法会根据不同省市经营范围资源库内部版的动态有变化术可运营人员在一次注册前查询所在地市官网的使用权限,或电子营业执照经营范围按选自主报批。\n\n三、业务运营的合规要点\n\n第一,不得自融,也不得代为承接资金支付的完全责任。款项由委托培训机构间的安排处理形成两路联立。换句话说只有开环只有限交付标的,信息接算明细产物所有电子金额核算权不得进入执行区开平台;以免影响持续经营权信誉备。所谓“助贷金贷存处理服务”、“或解保障数据”等等内容不要露在大标题的可见项。\n\n第二、开展属人员客户全在外机构的租赁回监控台账台服务把账号进行按功能差异分类:(电话租赁与发票隔离法由对应的模块处置短信功能不能强制随传送并交易非固定主产品等负责使用只能应答可开启银行账户到数管面可共享完成后期经营执行规则,过程应当具有可触发仲裁的分层查询)。依据实际上必须公司通过合适信息的网络安全等级测评等级(等同大各监管要求二级内均至少具有要求机构相应经营基本单位通过评价等级方纳入筛选。如设有自运算、设存储能力而像设备台账属于人工密集不必通过该系统要求之外的装置管获取定位。
如若转载,请注明出处:http://www.lrcf118.com/product/43.html
更新时间:2026-09-27 09:27:48